ROASとROIの違いが曖昧なまま、広告の数字を見ていませんか。ROASが高いのに利益が残らない、社内で使う計算式が人によって違う、といった状態では予算配分を正しく判断できません。
ROASは売上、ROIは利益を測ります。日々の媒体比較にはROAS、最終的な採算判断にはROIを使い、粗利率とLTVに合わせて基準を決めることが重要です。
この記事では、計算式、数値例、損益分岐点、継続課金での見方、ROIを出すために接続すべきデータを順に解説します。
売上の大きさだけで広告を評価せず、利益が残る目標値を自社で設定できるようになるので、広告運用の指標に迷う方はぜひ参考にしてください。
1. 先に結論:ROASとROIの違いとどちらを見るべきか
ROASとROIは、どちらも広告やマーケティングの成果を測る指標ですが、測っている対象が違います。先に式と結論を示すので、この章だけで自社が見るべき指標の見当がつく状態にします。
1.1 ROASとROIの違いを一行の式で確認する
ROASとROIは混同されやすいものの、一行の式に落とすと違いははっきりします。ROASは広告が売上をどれだけ生んだかを示し、ROIは投じたお金に対して儲かったかを示します。
- ROAS:広告経由の売上 ÷ 広告費 × 100
- ROI:(投資で得た粗利 − 投資額)÷ 投資額 × 100
どちらも百分率で示す式です。ROIでは、粗利から引く投資額と分母の投資額に同じ費用範囲を使います。広告費だけでなく制作費や運用費も含めるなら、分子・分母の両方に反映してください。
ROASは分子が売上、ROIは分子が利益である点が根本的な違いです。
同じ広告でも、ROASは成果が出ているように見え、ROIは赤字という状態が起こり得ます。
この食い違いがなぜ生まれるのかを、次章以降で分解していきます。
1.2 粗利率で見るべき指標が決まるという結論
どちらを主指標に置くかは、好みではなく自社の粗利率で決まります。粗利率が薄い商材は、ROASが高く出ても利益が残らないため、利益を分子に置くROIで判断する必要があります。
粗利率が高い商材はROASを日々の比較に使いやすいものの、固定費や運用費を含む最終的な採算はROIでも確かめる必要があります。
運用の現場では、日々の媒体やキャンペーンの比較にROASを使い、月次の予算配分や事業全体の採算判断にROIを使う形が扱いやすいです。
粗利率にかかわらず、売上効率を見るROASと採算を見るROIを目的に応じて併用しましょう。
2. ROASとROIの計算式の違いは分母と分子にある
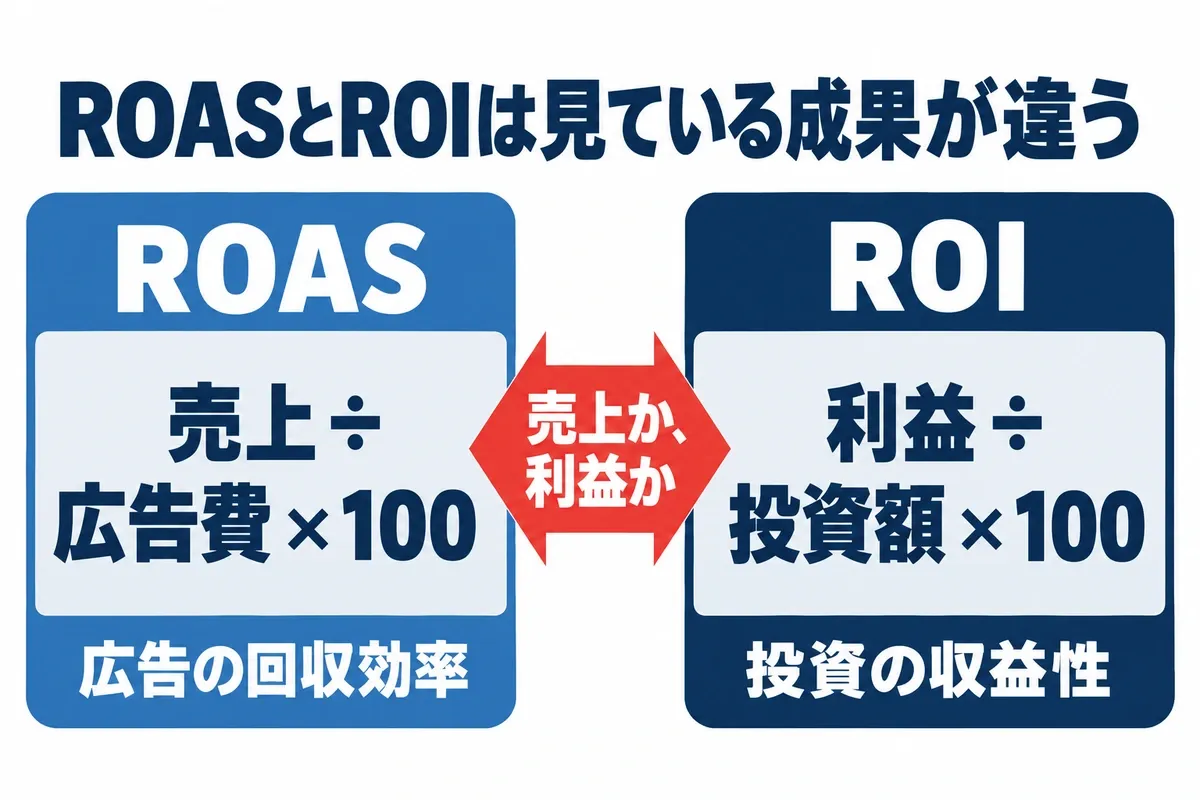
ROASとROIの違いは、式のどこに何を入れるかに集約されます。分母に何を含めるか、分子を売上と利益のどちらにするかで、同じ広告でも見え方が変わります。
補足として、公的機関では次のように案内されています。
公的機関の情報
「公的機関の資料でも、ROIは利益を投資額で割った指標、ROASは売上高を広告費で割った指標として区別され、投資額を基準に見るか広告費を基準に見るかという観点の違いとして整理されています。」
出典: www.mlit.go.jp
2.1 ROASの分子に売上を置く意味とROIとの違い
ROASの分子は売上であり、原価や人件費は引かれていません。そのため、広告がどれだけ売上を立てたかという回収効率は分かりますが、手元にいくら残ったかは映りません。
ROASが示すのは、次のような広告そのものの反応です。
- 広告経由の売上の大きさ
- 広告費に対する回収効率
- 媒体やキャンペーン間の比較
ROASは広告の効率を測る指標であって、儲けを測る指標ではありません。Google広告の目標ROASの説明も、売上などのコンバージョン値を広告費で割る例を示しています。
原価率の高い商材ほど、この「売上は見えるが利益は見えない」という性質が効いてきます。だからこそ、利益を見るROIとの併用が前提になるのです。
2.2 ROIは利益と投資額の範囲をそろえて計算する
ROIは利益と費用の範囲をどう定義するかで数値が変わります。広告単体の採算なら「(売上−原価−広告費)÷広告費」、事業としての採算なら広告以外の制作費・運用費・固定費も含めて計算します。何を差し引いた利益なのか、必ず併記しましょう。
広告費だけを投資額にしたROIは広告経由の売上が広告費を回収できたかの目安です。運用工数や制作費まで含めると数値は変わります。比較するときは、同じ期間・同じ費用範囲で計算してください。
自社でROIを語るときは、投資前の粗利と投資後の純利益を混同せず、利益と費用の集計範囲を先に決めてください。
この定義を揃えずに他社の数値と比べると、採算を見誤ります。社内で基準を一つに固定しておくと、月次の比較がぶれません。
2.3 ROASは高いのにROIが赤字になる数値例
ROASが高いのにROIが赤字になる状態は、粗利率の薄い商材で実際に起こります。単価5,000円・原価4,000円(粗利率20%)の商品を、1件あたり広告費1,250円で獲得した場合を見てみます。
以下は同じ1件の獲得を、ROASとROIの両方で計算した例です。
| 項目 | 数値 | 計算 |
|---|---|---|
| 売上 | 5,000円 | 単価 × 1件 |
| 原価 | 4,000円 | 粗利率20% |
| 粗利 | 1,000円 | 売上 − 原価 |
| 広告費 | 1,250円 | 1件の獲得費用 |
| ROAS | 400% | 売上 ÷ 広告費 |
| ROI | −20% | (粗利 − 広告費)÷ 広告費 |
ROASは400%と好調に見えても、粗利1,000円を広告費1,250円が上回り、1件あたり250円の赤字になります。
ROASだけを目標に運用すると、売れば売るほど損をする状態に気づけません。
3. ROASとROIのどちらで見るかは粗利率とLTVで決まる
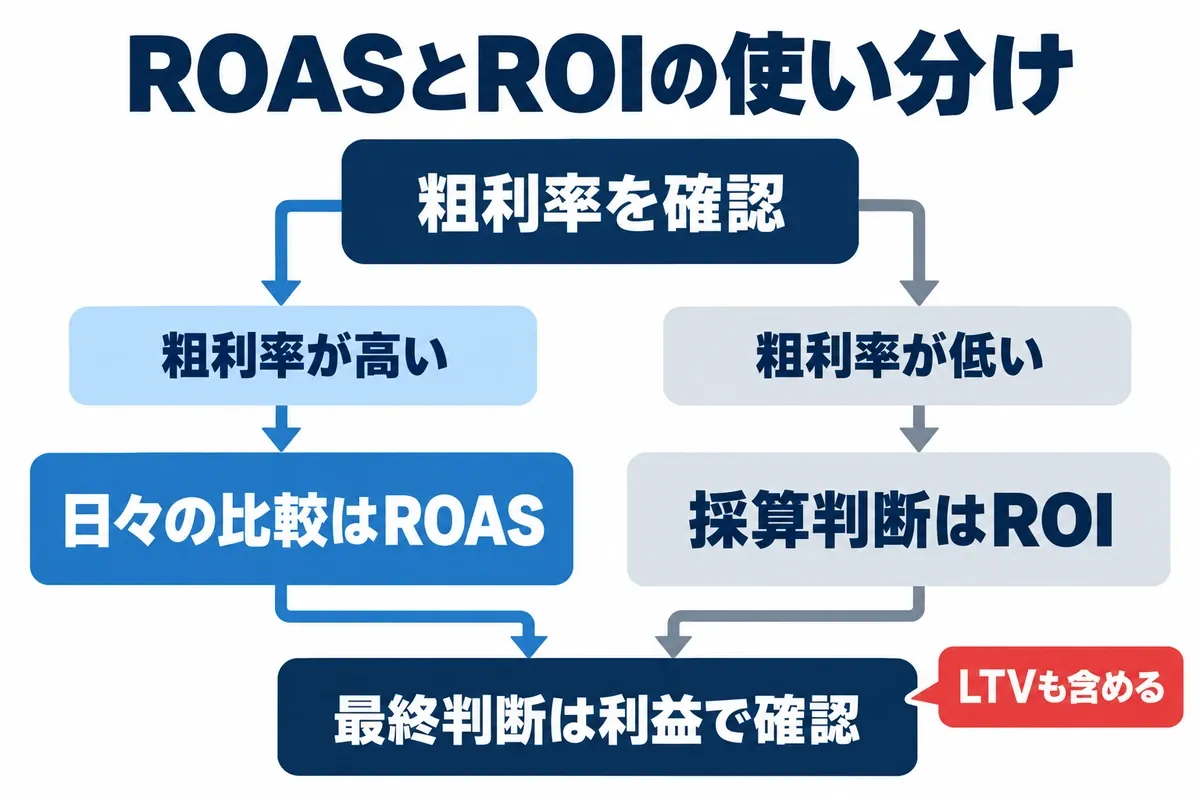
自社がROASとROIのどちらを主指標にすべきかは、粗利率と、顧客が繰り返し買うかどうかで決まります。単発商材か継続課金かによっても、見るべき時間軸が変わります。
3.1 粗利率が低い商材で表れるROASとROIの違い
粗利率が低い商材では、ROASとROIの差が最も大きく表れます。広告費が粗利を食いやすいため、ROASが高くても利益が残らないケースが生まれます。
このタイプの商材では、次の点からROIでの判断が欠かせません。
- 粗利が薄く広告費が粗利を超えやすい
- ROASが高く見えても手元の利益が残らない
- 原価や固定費まで含めて採算を見る必要がある
粗利率が一桁から20%台の商材は、ROASではなくROIを主指標に置くのが安全です。
ROASは補助的な効率指標として残し、最終判断はROIで下す、という役割分担にすると混乱しません。
3.2 粗利率が高い商材でROASが使いやすい理由
粗利率が高い商材は、ROASを日々の判断に使いやすくなります。1件売れたときの粗利が大きく、多少広告費をかけても利益が残りやすいためです。
粗利率が70%を超えるようなサービスやデジタル商材では、ROASが損益分岐を上回っていれば、そのまま利益が積み上がる構造に近づきます。
粗利率が高い商材ほど、ROASの上下がそのまま利益の増減につながりやすくなります。
そのうえで、日々の媒体比較はROASで素早く行い、月次の予算配分はROIで確かめる二段構えにすると判断が安定します。
3.3 継続課金やリピート商材でのROASとROIの違い
継続課金やリピートが前提の商材では、初回の1回だけを見て判断すると採算を見誤ります。初回のROASが100%を割っても、2回目以降の購入で回収できる設計なら、事業としては成立します。
このタイプでは、顧客が一定期間に生む売上と粗利を見積もる必要があります。売上ベースのLTVを獲得費用とそのまま比較せず、原価や継続提供にかかる費用を差し引いて採算を確認してください。
継続課金の商材は、初回ROASではなくLTVを織り込んだROIで採算を見るべきです。
どこまでの購入回数を回収期間に含めるかを先に決めておくと、月ごとの判断がぶれなくなります。
4. 目標ROASの決め方と、ROIとの違いを踏まえた損益分岐点
目標ROASは業界平均を真似るのではなく、自社の損益分岐点から逆算して決めます。継続課金ならLTVとCACの比で採算を見る方法が適します。
4.1 損益分岐点のROASを顧客単価と原価から出す
損益分岐点のROASは、顧客単価と原価が分かれば自分で計算できます。式は「顧客単価 ÷(単価 − 原価)」で、これは粗利率の逆数にあたります。
次の順で計算してみてください。
- 顧客単価と1件あたりの原価を確認する
- 単価から原価を引いて粗利を出す
- 顧客単価を粗利で割り、損益分岐ROASを求める
たとえば単価10,000円・原価6,000円(粗利4,000円、粗利率40%)なら、10,000 ÷ 4,000 で損益分岐ROASは250%が目安になります。
粗利率40%の商材は、ROASが250%を下回ると赤字に入る、と先に把握しておきます。
この分岐点を基準に、目標ROASはそれより高い水準に置きます。
4.2 継続課金でLTVとCACから見る採算の違い
継続課金やリピート商材では、単発の損益分岐ROASだけでは採算を判断しきれません。この場合は、顧客1人が生むLTVと、1人を獲得するのにかかったCAC(顧客獲得費用)の比で見ます。
回収できるかは、対象期間の顧客あたり粗利が獲得費用と継続費用を上回るかで判断します。「LTVがCACの3倍」という数値を一律の基準として使わず、自社の原価率と解約率から目標を決めましょう。
継続課金では、単月のROASよりもLTVとCACの比で投資判断を下します。
回収までに何か月かかるかも併せて見ておくと、資金繰りの計画も立てやすくなります。
4.3 目標設定でよくある三つの誤りと考え方の違い
目標ROASの設定では、同じ誤りが繰り返し起こりがちです。いずれも粗利率や事業フェーズを無視した判断が原因になります。
- 利益率を無視して業界平均の目標値を置く
- 高ROASだけを狙って出稿量を絞る
- 立ち上げ期の短期赤字で出稿を止める
業界平均は粗利率も単価も異なる他社の数値であり、自社の分岐点とは一致しません。高ROASだけを追えば効率は上がっても、獲得件数と売上機会を自ら狭めてしまいます。
目標値は他社平均ではなく、自社の損益分岐から逆算して決めるべきです。
立ち上げ期は回収まで時間がかかるため、短期の赤字だけで止める判断は避けたいところです。
5. ROIとROASの違いが見えなくなる主な原因はデータのつながり
ROIが計算できない原因は、多くの場合、式ではなくデータのつながりにあります。売上と粗利が広告のデータと結びついていないと、利益を分子に置くROIは出せません。
広告管理画面の数値と受注後の利益をどう結びつけるかは、プロパゲート代表の動画「広告運用で本当に見るべき数字とは?」でも解説しています。以下の動画を見てから、データ接続の手順を確認してください。
広告運用で本当に見るべき数字とは?(プロパゲート公式YouTube)
ROIを出す前にそろえる3点
- 広告と売上データの接続
- 投資額に含める費用の範囲
- 計測期間と成果の帰属ルール
5.1 広告の成果と受注後の利益を結びつける
広告の標準的な管理画面に表示される数値だけでは、受注後の利益を把握できない場合があります。当社の自社運用データでも、180日・費用2,066,282円を投じた社内実測の例として、検索広告はCTR3.12%・CPC543円、デマンド広告はCTR0.87%・CPC276円までは把握できました。
管理画面でまず確認できるのは、次のような配信・計測の数値です。受注後の売上や利益は、必要に応じて別途データを連携します。
- クリック数とクリック単価
- 表示回数とクリック率
- コンバージョン件数
広告の管理画面だけでは、受注後の売上や粗利を正確に把握できない場合があります。受注データを広告側に連携する設定も可能ですが、どの売上をどの広告に結びつけたかを確認する必要があります。
広告経由の売上を連携しなければ正確なROASは出せず、原価や運用費も把握しなければROIを計算できません。
5.2 投資額に人件費やツール費を含めるかどうかの違い
ROIの分母である投資額に何を含めるかで、数値は大きく変わります。広告費だけを投資額にすると、運用にかかる人件費やツール費、クリエイティブの制作費が抜け落ちます。
これらを含めずに計算したROIは、実際より良く見える過大評価になりがちです。社内の運用工数を時給換算で加えるだけでも、数値の印象は変わります。
投資額の範囲を決めずに出したROIは、黒字に見えても実態は赤字という場合があります。
まずは広告費・人件費・ツール費・制作費のどこまでを投資額に含めるかを、社内で一つに定義しておきます。
5.3 商談化までの時間差と初回接触の扱いで成果が決まらない
広告をクリックしてから受注までに時間がかかる商材では、同じ月の売上と広告費を単純に割っても意味を持ちません。先月の広告が今月の受注につながる場合、月をまたいだ対応づけが必要になります。
また、顧客が複数の広告に触れてから購入したとき、どの広告の成果とみなすかを決めていないと、広告ごとのROIが割り出せません。
初回接触の扱いと計上期間を先に決めないと、どの広告が利益を生んだか特定できません。
計測期間と成果の帰属ルールを固定しておくことが、比較可能な数字をつくる前提になります。
5.4 計算できるようにするために揃えるものと順番
ROIを計算できる状態にするには、順番が大切です。いきなり細かい配分を詰めるより、土台のデータ接続から整えるほうが早く動き出せます。
次の順で揃えていきます。
- 売上データと広告データを突き合わせて接続する
- 投資額に含める費用の範囲を定義する
- 成果0の配信先を見つけて外す
データの接続と投資額の定義ができて初めて、ROIは計算できるようになります。
参考に、当社が自社で運用している広告では、180日間に検索広告で表示された言葉は9,723種類あり、そのうち9,711種類は成果が0件でした。費用の96.2%とクリックの96.8%は、この成果0件の言葉に出ています。言葉は際限なく増えるため、出したあとに外す作業を前提に置かないと、ROIを計算する前の段階で数字が崩れます。
広告予算の決め方を整理したい方は、Google広告の費用と予算設定も参考にしてください。
6. サブスクAdで広告の数字を見ながら運用する
指標を決めても、毎月すべての数字を自社で見きれないという悩みは残ります。見る指標を絞り、運用と報告を一体で任せる選択肢が、株式会社プロパゲートのサブスクAdです。
6.1 ROASとROIの違いで迷う場合に数字を任せられる点
ROASとROIのどちらを追うか決めても、日々の判断まで社内だけで回すのは負担が大きくなりがちです。サブスクAdは、見る指標を絞ったうえで運用と月次報告をまとめて任せられる点が向いています。
次のような事業者に合います。
- 見る指標を一つに絞りたい
- 毎月の判断と報告を任せたい
- 社内に専任の運用担当を置けない
どの数字で判断するかを決めておけば、毎月の運用はその指標を軸に進められます。
手数料定額制とアカウント完全譲渡を特徴としているため、運用の中身が見えにくくなる心配も抑えられます。
6.2 売上とROIをつなぐために広告側で用意する設定
ROIを見ながら運用するには、広告側だけで完結させず、売上データとつなぐ準備が要ります。前章で触れたとおり、広告側で取れるのはクリックとCVまでで、実際の売上は受注側にあるためです。
サブスクAdでは広告運用、クリエイティブ改善、LP改善を相談できます。ただし、受注・粗利データとの接続方法は利用中のシステムによって異なります。CV計測の範囲と、ROI算出に必要なデータ連携の対応可否は契約前に確認してください。
広告と受注の数字を同じ期間で比較できれば、ROASが高くても利益が残らない状況に気づきやすくなります。広告運用とLP改善の対応範囲、追加費用、月次報告で扱う指標を確認したうえで相談しましょう。
\月額10万円で広告運用/
7. ROASとROIの違いに関するよくある質問
ここでは、本文に収まりきらなかった疑問を補います。いずれも判断や次の一歩に直結する内容に絞って答えます。
7.1 ROASとROIの違いはどちらから見ればよいですか?
見る順番は自社の粗利率で分かれます。利益が残るかを先に確かめたいなら、粗利率の低い商材ほどROIから見るのが安全です。
判断の目安は次のとおりです。
- ROASで広告経由の売上効率を見る
- ROIで費用を差し引いた採算を見る
- 同じ期間・同じ費用範囲で比較する
粗利率が薄い商材はROASが高くても赤字になり得るため、利益を映すROIを優先します。粗利率が高い商材は広告効率がそのまま利益に近づくので、ROASを起点にしても判断を誤りにくくなります。
7.2 ROASが高いのに利益が残らないのはなぜですか?
ROASの分子が売上であり、原価や広告費を引く前の数値だからです。粗利率が薄い商材では、ROASが高く出ても、粗利を広告費が上回って手元が赤字になることがあります。
たとえば粗利率20%の商材でROASが400%あっても、1件あたりの粗利より広告費が大きければ、売るほど損が積み上がります。利益が残っているかを確かめるには、利益を分子に置くROIで見る必要があります。ROASは効率、ROIは儲け、と役割を分けて考えてください。
7.3 ROIが出せずROASとの違いを判断できないときは何から整えますか?
ROIが出せない原因は式ではなく、売上と広告のデータがつながっていないことにあります。次の順で整えると、計算できる状態に近づきます。
- 売上データと広告データを接続する
- 投資額に含める費用の範囲を決める
- 成果0の配信先を見つけて外す
まず受注側の売上を広告と突き合わせ、次に人件費やツール費を投資額に含めるかを定義します。そのうえで成果の出ていない配信先を外していくと、ROIを継続的に見られるようになります。
8. まとめ:ROASとROIの違いを踏まえてどちらを見るか決めよう
ROASとROIの違いは、分子が売上か利益か、分母が広告費か投資額か、という一点に集約されます。どちらを主指標にするかは好みではなく、自社の粗利率で決まります。
まず自社の粗利率と、広告費以外に発生する費用を確認しましょう。日々の売上効率はROAS、事業として利益が残るかはROIで見て、両方の計算対象と期間を社内でそろえてください。
ROIを選んだ場合は、売上と広告データの接続と投資額の定義から着手します。ROASを選んだ場合は、「顧客単価 ÷(単価 − 原価)」で損益分岐ROASを計算し、それを上回る目標値を置きます。
粗利率を確認して見る指標を一つに決め、損益分岐のROASを自分で計算するところから始めましょう。
\30分の無料相談を受付中/