保険代理店のホームページを作りたいが、取扱保険会社の商品名を出してよいのか分からない。比較表を載せたいが問題にならないか判断できない。「保険の見直し」を打ち出したいが、どこまで書けるかも決まらない。そんな代理店は多くあります。
先に結論を言うと、保険代理店のホームページは載せられないことを先に決めます。保険業法が、代理店が最もやりたい3つの見せ方を名指しで禁じています。
この記事では、載せられない3つ、取扱保険の分け方、見直しのページで必ず書くこと、デザイン、費用、相談の入口までを解説します。
当社は保険とファイナンシャルの事業者を8社支援しています。ぜひ参考にしてください。
\1営業日以内に無料提案/
保険代理店のホームページ制作で載せられない3つのこと
保険代理店のホームページ制作でよくある失敗は、デザインを決めてから中身を考えることです。保険の募集は法律の対象で、載せられる内容が決まっています。
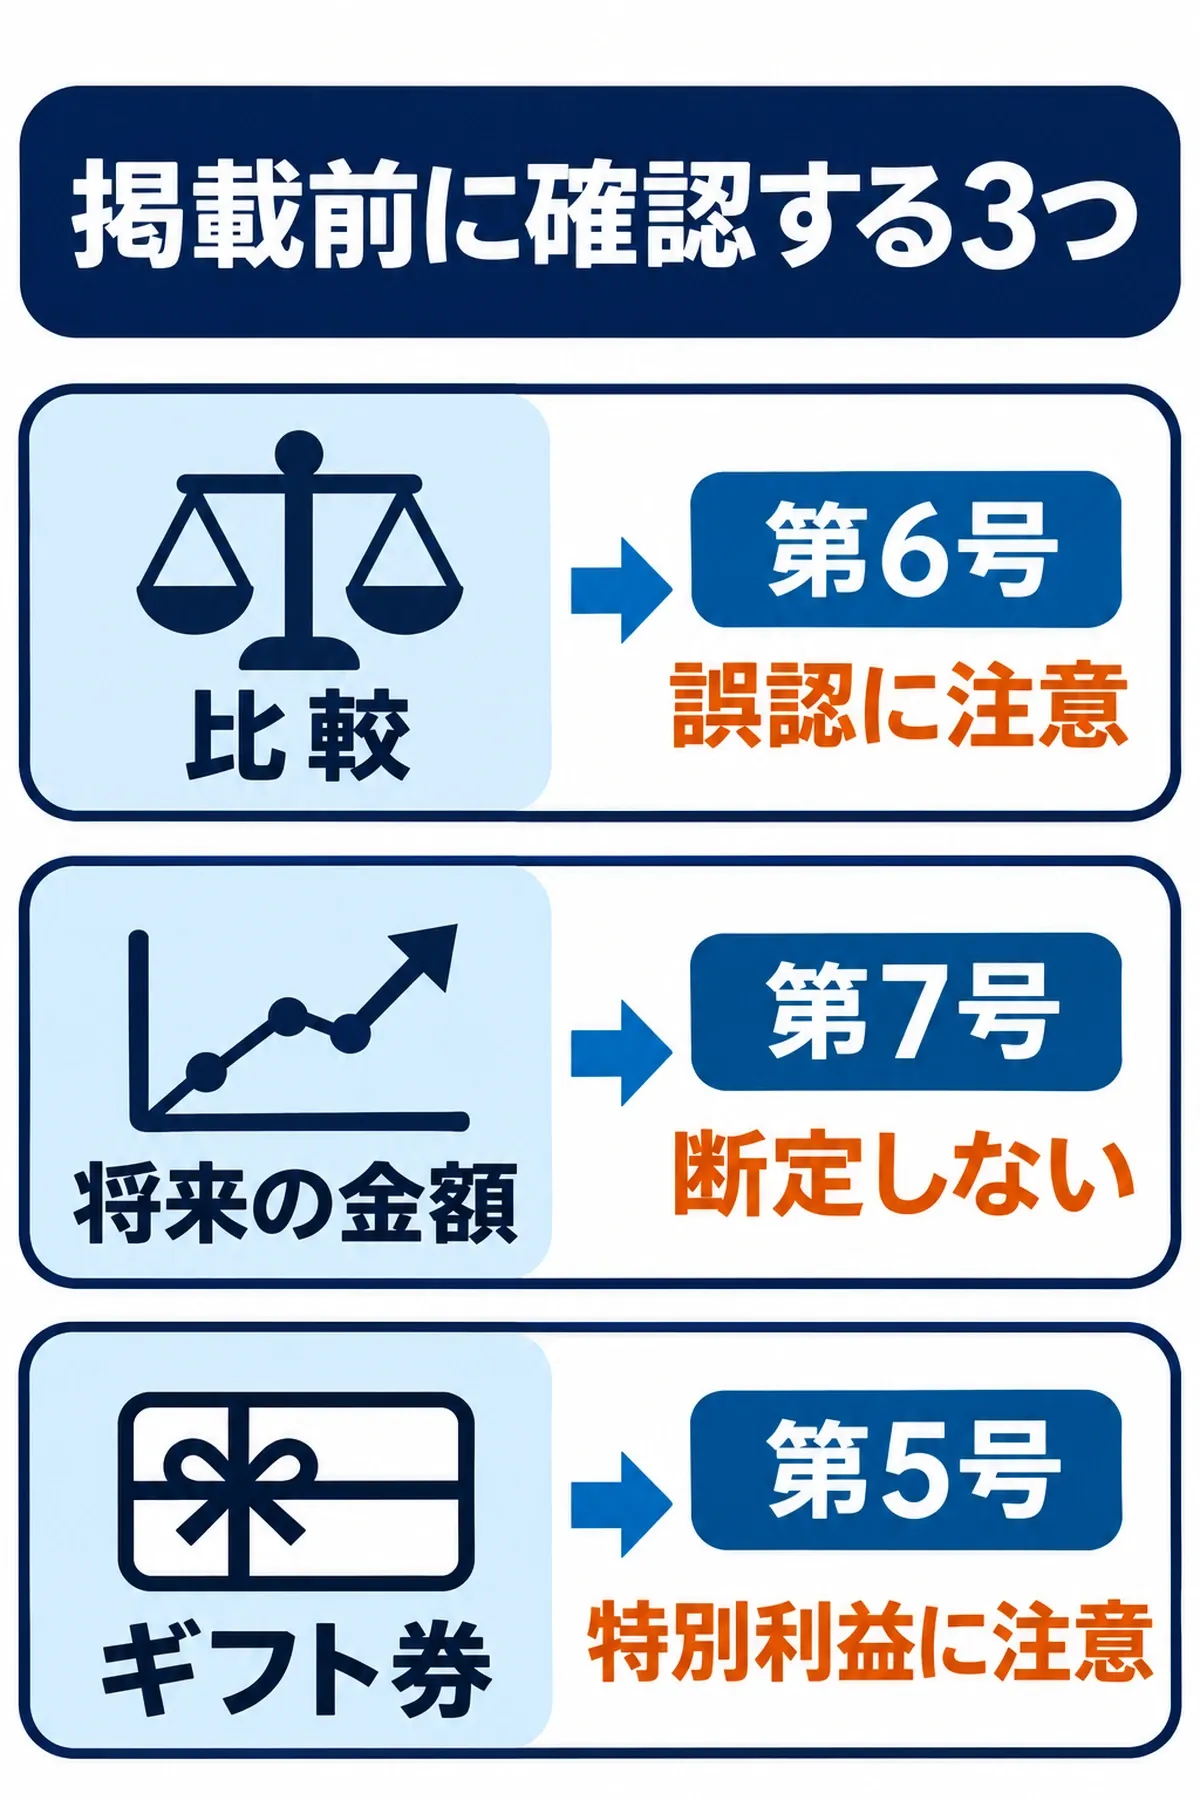
根拠は保険業法の第300条です。募集に関する禁止行為が並んでおり、ホームページに直接効くものが3つあります。
他社商品と比較して誤解させる表示
第300条第1項第6号は、一の保険契約の契約内容につき他の保険契約の契約内容と比較した事項であって誤解させるおそれのあるものを告げ、又は表示する行為を禁じています。
ここで重要なのは、比較そのものを禁じてはいない点です。禁じられているのは「誤解させるおそれのある比較」です。
- 保険料だけを並べて安い順に見せる形は、条件が揃っていないと誤解を生む
- 有利な条件だけを抜き出して比べる形も同じ
- 比べる項目と前提をそろえ、出典と時点を書けば表示できる
比較表を一律に諦める必要はありません。前提をそろえる手間をかけるかどうかの判断になります。乗合の代理店であれば、比較はむしろ強みの説明になります。
将来の金額を断定する表示
第7号は、将来における契約者配当など金額が不確実な事項について、断定的判断を示し、又は確実であると誤解させるおそれのあることを告げ、若しくは表示する行為を禁じています。
資産形成の保険を扱う代理店で、特に踏みやすい部分です。
- 「必ず増えます」「元本は確実に戻ります」は書けない
- 想定利回りを1つだけ示して、それが確定しているように読ませる形も同じ
- シミュレーションを載せるなら、前提と変動する旨を同じ見やすさで書く
数字を出すこと自体は問題ありません。確実だと読ませる書き方が問題になります。試算を載せるなら、前提の利率と期間を数字の近くに置き、結果が変わる旨を同じ文字の大きさで書きます。
割引や物品で誘引する表示
第5号は、保険料の割引・割戻し、物品の購入、役務の提供その他の取引による特別の利益の提供を禁じています。
「相談でギフト券プレゼント」「成約で商品券進呈」といったキャンペーンは、ここに当たる可能性があります。
集客の打ち手としては一般的ですが、保険の募集では扱いが違います。企画する前に、所属する保険会社の確認を取ります。
載せられないものが3つ分かると、ホームページで打ち出せる軸は絞られます。残るのは、誰がどんな相談を受けられるかの説明です。次の章から、その並べ方を決めます。
保険代理店のホームページに載せる取扱保険の分け方
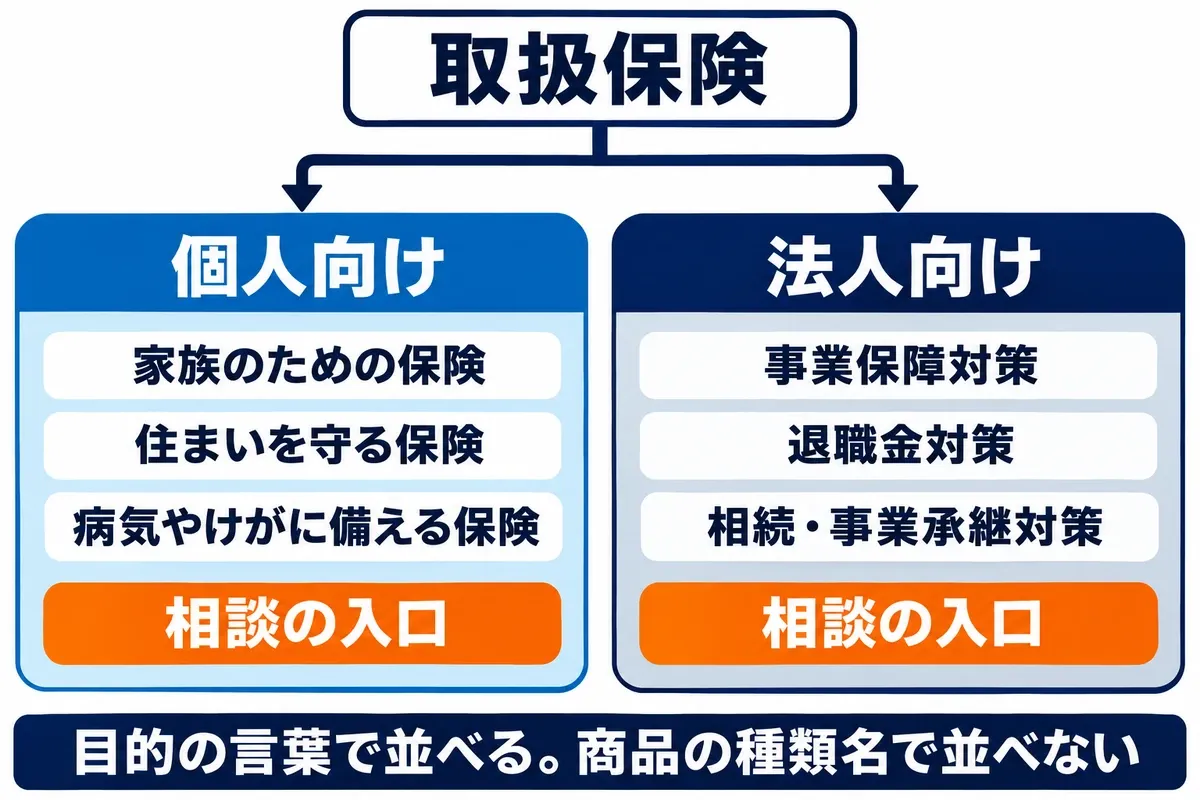
載せられないものが分かったら、載せられるものを並べます。保険代理店の場合、取扱保険の分け方がページの構成を決めます。
個人向けと法人向けを分ける
保険代理店の相談は、個人と法人で中身がまったく違います。同じページに並べると、どちらの読者も自分向けだと思えません。
| 個人向け | 法人向け |
|---|---|
| 家族のための保険 | 事業保障対策 |
| 住まいを守る保険 | 退職金対策 |
| 病気やけがに備える保険 | 相続・事業承継対策 |
この分け方は、後の章で紹介する制作例でも採られています。入口から分けると、読む人が自分の相談を見つけやすくなります。法人の相談は単価も検討の長さも違うため、同じ導線に混ぜると取りこぼします。
どちらも扱う代理店では、トップページで2つの入口を並べます。片方に寄せると、もう片方の相談が来なくなります。
目的から入る分け方
商品の種類で並べると、保険に詳しくない人は選べません。「終身保険」ではなく「家族に残すお金を準備したい」の形にします。
目的で並べ、各ページの中で該当する保険の種類を説明する順番にします。
- 見出しは相談する人の目的の言葉で書く
- 保険の正式な種類名は、本文の中で補う
- 1つの目的に1ページを当てる
1ページに複数の目的を並べると、どの検索でも中途半端になります。当社が調べた333ページでは、1ページ内の最上位と最下位の順位の差が中央値27.0位ありました。
相談の入口も合わせて分ける
ページを分けたら、相談の入口もそれぞれに置きます。個人向けのページから法人の問い合わせフォームへ送る形は避けます。
フォームの項目も分けます。個人なら家族構成と気になっていること、法人なら従業員数と検討している対策です。どちらも、相談したい内容を自由に書ける欄を1つ置きます。
項目を増やすほど送信は減ります。年収や現在の契約内容まで聞く必要はありません。詳しいことは面談で聞けば足ります。
取扱保険会社の見せ方
取扱保険会社のロゴを並べる代理店は多くあります。取扱いがある事実を示すことは問題ありません。
ただし並べ方によっては、特定の商品を推しているように読めます。推奨の順位があるかのような見せ方は避けます。
乗合の代理店であれば、何社取り扱っているかと、どの分野を扱えるかを書くほうが読む人の判断に使えます。
1社専属であれば、その保険会社の商品に詳しいことが強みになります。無理に幅を見せるより、扱う範囲を正直に書くほうが相談が合います。扱えない相談を断る手間も、範囲を先に示しておけば減ります。
保険の見直しをすすめるページで必ず書くこと
取扱保険を並べると、次に訴求したくなるのが見直しです。ここが保険業法で最も注意が必要な箇所になります。
不利益となる事実も書く
第300条第1項第4号は、不利益となるべき事実を告げずに、既に成立している保険契約を消滅させて新たな保険契約の申込みをさせる行為を禁じています。
いわゆる乗換募集です。「保険の見直し」を掲げるページは、この条文の射程に入ります。
- 解約返戻金が払込保険料を下回る場合があること
- 新しい契約では告知が必要で、健康状態によっては加入できない場合があること
- 予定利率が変わる場合があること
これらを書いても相談は減りません。むしろ面談での説明が短くなります。
不利益となる事実を隠して相談を集めると、面談の場で説明が覆ります。その時点で信頼を失うほうが、相談が1件減るより損になります。
乗換に伴う費用と期間
見直しを検討する人が知りたいのは、手間と時間です。相談から切り替えまでに何が起きるかを書きます。
相談は無料か、申込後に解約するまでの期間はどのくらいか、必要な書類は何かの3つです。
この3つが書かれていないと、問い合わせの前に止まります。費用がかからないなら、そう書きます。
切り替えの時期によっては、保障が空く期間が生まれます。空かないように手続きを進める旨も書いておくと、相談の場での説明が1つ減ります。
比較表を載せるときの条件
見直しのページでは、いまの契約と新しい契約を比べたくなります。前の章で触れたとおり、比較そのものは禁じられていません。
- 比べる項目をそろえる(保障額・保障期間・保険料の払込期間)
- 前提となる条件を明記する(年齢・性別・契約時期)
- 一般的な例であることと、個別に変わることを書く
具体的な商品名を並べる形は、所属する保険会社の確認が要ります。一般的な型の比較にとどめるほうが運用しやすくなります。
相談だけで終われることを書く
見直しのページで問い合わせが止まる最大の理由は、相談したら切り替えさせられるという警戒です。
相談だけで終わってよいこと、現状のままが最適ならそう伝えることを明記します。切り替えを前提にしていないと分かる1文を、相談の入口のすぐ上に置きます。
この1行があるかどうかで、問い合わせの数が変わります。実際に相談だけで終わる人がいることも書けます。
見直しを前提にせず、現状の確認から入れる形にします。確認した結果そのままが良いという答えも、相談の成果です。
保険代理店のホームページで信頼を伝えるデザインの作り方
載せる内容が固まったら、見せ方を決めます。保険代理店で求められるのは、見た目の新しさよりも誰に相談するのかが分かることです。
担当者の顔と経歴の見せ方
保険の相談は、商品ではなく人を選ぶ面があります。顔写真と経歴は、取扱保険の説明と同じくらい見られます。
経歴は、保有している資格と相談を受けてきた分野を先に書きます。前職や出身地より、相談する側の判断に使えます。相談を受けた件数を書く場合は、いつ時点の数字かを添えます。
- 顔写真は事務所で撮ったものを使う
- 保有資格を正式名称で書く
- 受けてきた相談の分野を、個人向けと法人向けで分けて書く
お客様の声を載せる場合は、書かれている内容に型があります。当社が163件を調べると、相談前の課題が82.2%、選んだ理由が80.4%、変わったことが90.8%で、3つすべてがそろっているのは65.6%でした。
テンプレートで足りる範囲
保険代理店のホームページは文章が中心なので、テンプレートでも形になります。ただし足りなくなる箇所があります。
- 個人向けと法人向けに分けたページを足せるか
- 相談の流れを図で示す場所があるか
- 注意書きを本文と同じ大きさで置けるか
いずれも保険では省けない要素です。足せる形かどうかの確認は、契約の前に済ませます。後から構成を変えると、作り直しになります。
お客様の声の見せ方そのものはお客様の声を信頼につなげるデザインの選び方を参考にしてください。保険の相談は紹介で広がるため、既に相談した人の言葉が次の相談を呼びます。載せるときは、効果や金額の保証に読める書き方になっていないかを確かめます。
見た目より先に整える設定
デザインの前に、ページの基本的な設定を確かめます。当社が支援しているホームページ1,825件を調べると、抜けには偏りがありました。
| 設定 | 入っている割合 |
|---|---|
| ページのタイトル | 100% |
| ページの説明文 | 99.4% |
| 共有したときのタイトル | 73.6% |
共有したときの表示だけが落ちています。紹介でページを送られる機会が多い保険代理店では、ここが崩れていると印象を損ねます。設定の仕方はOGP画像サイズと表示崩れを防ぐ設定にあります。
保険代理店のホームページ制作の費用と自分で作る場合の分かれ目
デザインの幅が見えたら、どう作るかを判断します。ページ数が決まれば費用も見積もれます。
制作費用の内訳
外注する場合、費用は3つに分かれます。どこまでを依頼するかで総額が変わります。
| 費用の区分 | 含まれる作業 |
|---|---|
| 設計と原稿 | ページの数を決め、目的ごとの文章を作る |
| デザインと実装 | 見た目を作り、公開できる形にする |
| 公開後の運用 | 取扱商品の追加や担当者の変更を反映する |
比較サイトでは保険代理店のホームページ制作の相場を幅広く示していますが、ページ数で大きく変わります。当社のサブスクWEB制作は制作費0円、月額9,800円からです。維持費の考え方はホームページの管理費・維持費の内訳と年間相場にまとめています。
自分で作れるのはどこまでか
作成サービスを使えば自分で作ることもできます。ただし止まりやすい箇所が3つあります。
- 個人向けと法人向けの原稿を書き分けられるか
- 見直しのページに不利益となる事実を書き切れるか
- 生のHTMLで本文が読める作り方になっているか
とくに3つ目は見落とされがちです。当社が調べた1,825件では、生のHTMLで読める文字量が1,000字未満のページが5.1%ありました。作り方別では Wix が11.2%、WordPress が8.3%、Next.js や React が1.5%です。
読める文字が少ないページは、検索でも共有でも中身が伝わりません。デザインの自由度より先に、公開した状態で本文が読めるかを確かめます。
保険業法を分かっているかの確かめ方
提案を受けるときに、次の3つを聞くと分かります。答えられない会社に保険代理店のホームページは任せられません。
- 比較表を載せるときの条件を説明できるか
- 見直しのページに書くべき事実を挙げられるか
- キャンペーンで物品を出せない理由を説明できるか
3つとも、答えられるかどうかで保険の案件を扱った経験が分かります。いずれも保険業法に書いてある内容です。金融庁の保険会社向けの総合的な監督指針にも運用の考え方がまとまっています。制作会社が知らない場合は、代理店側が原稿を確認する前提で進めます。支払い方法の違いはホームページ制作会社の費用と支払い方法の違いを参考にしてください。
保険代理店のホームページで相談の入口を作る
作るものが決まったら、相談につなぐ道を1本にします。保険の相談は面談が前提になるため、そこまでの距離が数を決めます。
オンライン相談を前提にする
保険の相談は、以前は来店か訪問が中心でした。いまはオンラインで完結する相談が増えています。
対応しているなら、その旨をページの上部に置きます。遠方の相談も受けられるなら、対応できる地域の範囲も書きます。
- オンライン相談に対応しているかを明記する
- 使うツールと、必要な準備を書く
- 来店と訪問も残すなら、3つを並べて選ばせる
選択肢を見せると、相談のハードルが下がります。どれかに寄せると、その手段を使わない人を落とします。来店を受けるなら、駐車場の有無と、子どもを連れて行けるかも書いておきます。
相談の流れを先に見せる
初めて代理店に相談する人は、何が起きるか分からないまま問い合わせます。流れを先に見せると、その不安が減ります。
書くのは4つです。問い合わせ、ヒアリング、提案、契約手続きです。各段階で費用が発生するかどうかを添えます。
相談が無料なら、流れの中にそう書きます。前の章で触れた「相談だけで終われる」ことと合わせて書くと効きます。1回で終わるのか、2回目の面談が前提なのかも添えると、予定を取る判断がしやすくなります。
受付時間の置き場所
相談できるかどうかを決める材料は、受付時間です。平日の日中しか受けられないのか、土日も対応するのかで判断が変わります。
問い合わせの入口のすぐ近くに、受付時間を置きます。フォームは24時間受け付けられるなら、そう書きます。
電話とフォームの両方を置く場合は、どちらが早いかも書き添えます。急ぎの相談を電話に寄せられると、対応が回りやすくなります。
会社の所在地や沿革をまとめるページの作り方は取引につながる会社概要ページの書き方も参考になります。法人の相談では、代理店そのものの規模や沿革も見られます。
スマートフォンでの確認を公開前に行う
保険の相談は、移動中や就業後に調べられることが多くなります。当社の広告の実測でも、スマートフォンのクリック率は3.71%で、パソコンの2.39%の1.55倍でした。
公開前に実機で確認します。見るのは次の3つです。
- 相談の入口が、開いた画面の中に見えているか
- 比較表が横にはみ出していないか
- 注意書きが読める大きさになっているか
注意書きの文字が本文より極端に小さいと、書いていても伝わりません。保険業法で求められる説明は、読める大きさで置いてはじめて意味を持ちます。
3つ目は保険特有です。確認の項目はホームページをスマートフォン対応にする確認項目にまとめています。
保険代理店向けに制作したホームページの例
当社が制作した事業者のうち、公開している例を3件紹介します。いずれも実際のホームページから引用しています。保険代理店が1件、ファイナンシャルプランニングが1件、保険申請のサポートが1件です。
個人向けと法人向けでサービスを分けた保険代理店の例
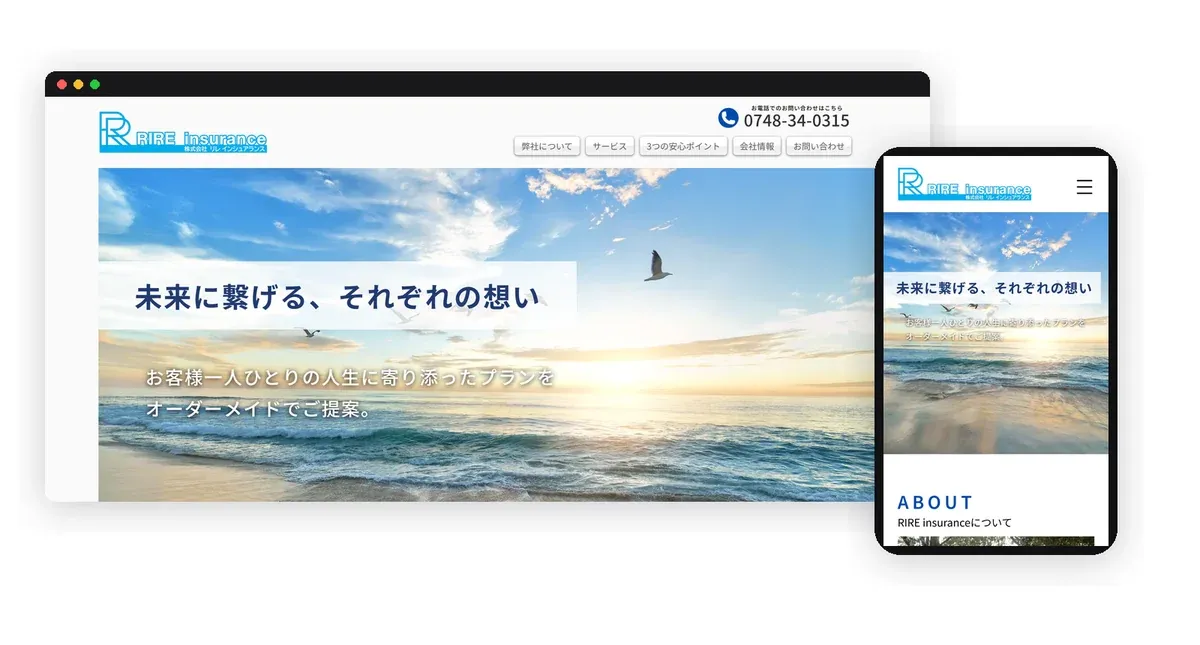
株式会社RIRE insuranceは、サービス内容を個人向けと法人向けに分けて並べています。
個人向けは「家族のための保険」「住まいを守る保険」「病気・ケガに備える保険」「資産形成の為の保険」の4つ、法人向けは「事業保障対策」「退職金対策」「相続・事業承継対策」「福利厚生対策」の4つです。
- 商品の種類ではなく、目的の言葉で並べている
- ライフプランシミュレーションの作成とアフターフォローを別に示している
- オンライン商談に対応していることを明記している
2章で触れた分け方が、そのまま実装されている形です。
事業内容を3本に絞ったファイナンシャルプランニングの例
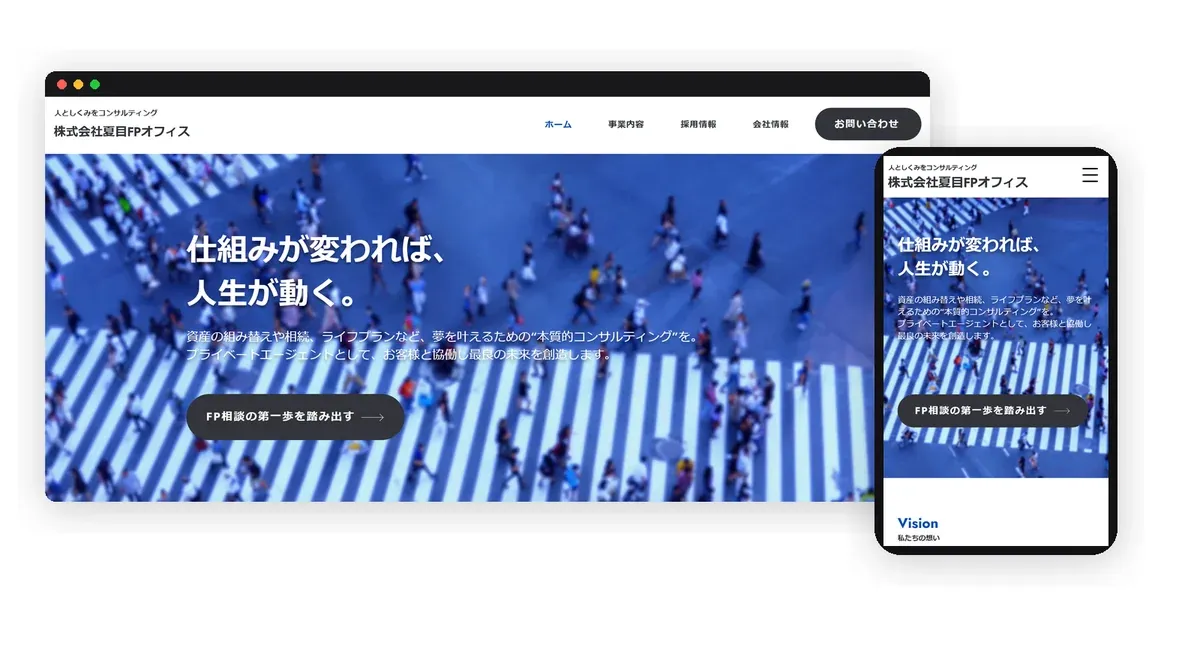
株式会社夏目FPオフィスは、資産の組み替えや相続、ライフプランのコンサルティングを扱う会社です。
ナビは事業内容、採用情報、会社情報の3本にとどめています。扱う領域を広く並べるのではなく、相談の入口を1本に絞る作りです。
相談を受ける側の人数が限られる事務所では、入口を絞るほうが運用しやすくなります。
申請の流れを独立したページに置いた保険申請サポートの例
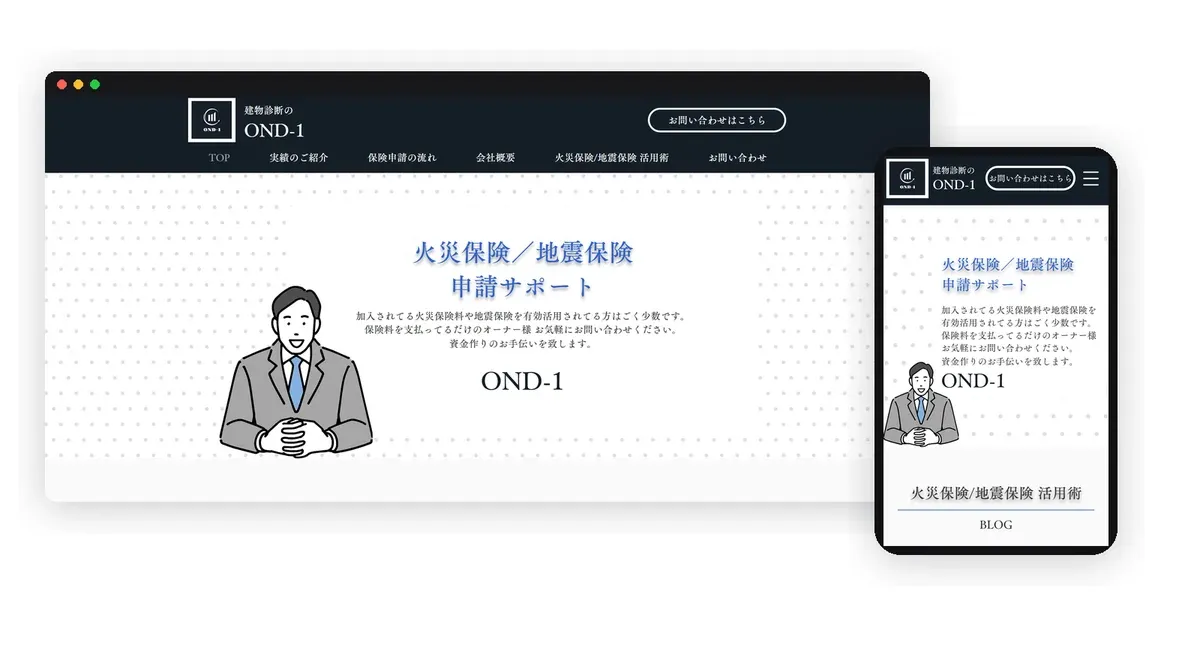
合同会社OND-1は、火災保険と地震保険の申請サポートを扱う会社です。
- 実績の紹介と保険申請の流れを、それぞれ独立したページに置いている
- 活用術のブログで、申請の具体例を記事として公開している
- フリーダイヤルをページ内の複数箇所に置いている
流れを独立したページにする形は、6章で触れたとおりです。問い合わせの前に手順が分かると、相談の質が上がります。
ホームページから問い合わせが来ない原因の切り分けはホームページで集客できない原因の診断方法にまとめています。
\制作費0円・月額9,800円から/
保険代理店のホームページ制作でよくある質問
保険代理店のホームページ制作の費用はいくらですか
ページ数で大きく変わります。個人向けと法人向けを分けると、最低でも6ページ前後になります。当社のサブスクWEB制作は制作費0円、月額9,800円からです。
比較表は載せてよいのですか
載せられます。保険業法が禁じているのは「誤解させるおそれのある比較」で、比較そのものではありません。比べる項目と前提をそろえ、個別に変わる旨を書きます。
取扱保険会社の名前は出せますか
取扱いがある事実を示すことは問題ありません。ただし推奨の順位があるように読める並べ方は避けます。具体的な商品名を出す場合は、所属する保険会社の確認を取ります。
自分でホームページを作れますか
作れます。止まりやすいのは、個人向けと法人向けの書き分けと、見直しのページに不利益となる事実を書き切ることです。この2つを担保できるなら自作で足ります。
公開までどのくらいかかりますか
当社の場合、個人向けと法人向けを分けた6ページから8ページの構成で1か月前後です。原稿の確認にかかる時間で前後します。先に取扱保険の分け方を決めておくと短くなります。
まとめ:保険代理店のホームページ制作は載せられないことから決めよう
保険代理店のホームページ制作で最初に決めるのは、デザインでもページ数でもありません。何を載せられないかです。ここが決まると、載せる内容も自動的に決まります。
- 他社商品と比較して誤解させる表示は禁じられている。ただし比較そのものは禁じられていない
- 将来の配当など不確実な金額を断定する表示はできない
- 割引や物品の提供で誘引する形は特別の利益の提供に当たりうる
- 見直しのページには、不利益となるべき事実も書く
- 取扱保険は個人向けと法人向けで分け、相談の入口もそれぞれに置く
口コミや体験談を載せる場合は、景品表示法の面でも確認が必要です。
\30分の無料相談ができる/